Marchés privés : comment Private Corner sélectionne les gérants et diversifie les allocations ?
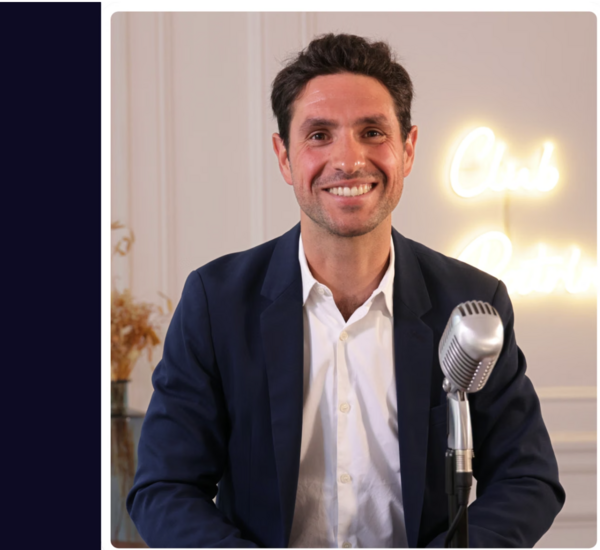
À l’occasion de Patrimonia 2026, Maxime Vanneaux, Directeur de la Relation Partenaires de Private Corner, revient sur l’évolution du Private Equity, la dispersion croissante des performances et l’importance de la sélection des gérants. Avec Éric Coudert, Président de la Financière de la Seine et Matthieu Mancuso, Président Fondateur d'Egeo Conseil
Avant toute chose, Maxime, un petit mot de présentation de Private Corner. Qu'est-ce que ça représente aujourd'hui ?
Maxime Vanneaux : Avec plaisir. Private Corner est une société de gestion indépendante fondée il y a cinq ans maintenant, qui est 100 % dédiée au marché non coté et dont la vocation est d'opérer la sélection de gérants en non coté, quelles que soient leurs spécialités : Private Equity, dette privée et infrastructure, pour permettre ensuite, la structuration de feeders, de permettre à la clientèle patrimoniale, à partir de 100 000 €, d'accéder à l'expertise, à la gestion et au track record de ces gérants de qualité institutionnelle.
Éric Coudert : Le Private Equity, aujourd'hui, s'est très fortement démocratisé. L'offre est devenue extrêmement large.
Comment identifiez-vous les stratégies et les acteurs qui sortent réellement du lot ?
Maxime Vanneaux : C'est vrai que depuis 4 ou 5 ans, la classe d'actifs s'est énormément ouverte. On insiste très souvent pour dire qu'on n'est pas là pour démocratiser le non coté pour la clientèle finale, mais plutôt essayer de professionnaliser leur expérience en les amenant sur les standards institutionnels. L'écosystème des GPs s'est également énormément ouvert sur le sujet. Et je crois que ce qui fait notre singularité aujourd'hui, c'est évidemment la finesse dans la qualité de sélection des GPs que l'on opère au quotidien, avec tout un process de sélection interne à Private Corner et une équipe dédiée pour ça. Combiner, et on n'en parle pas assez souvent, mais ça y viendra plus demain, à une structuration de nos produits qui est sur mesure et qui vient optimiser un modèle de fees extrêmement compétitif et un cash management qui permet au maximum de mirorer la performance feeder par rapport au master et faire en sorte que le non coté soit une approche pérenne et non pas un one shot marketing commercial comme parfois on peut en avoir un petit peu l'impression.
Matthieu Mancuso : On se rend compte qu'aujourd'hui, les grands institutionnels attendent des distributions avant de réinvestir. Donc, j'ai deux questions. C'est de savoir si, d'une part, est-ce que c'est la clientèle privée, finalement, qui prend le relais et de savoir où vous en êtes, vous aussi, au niveau de la collecte depuis le début de l'année.
Collecte et vélocité du capital : 1,3 Md€ levés en 5 ans
Maxime Vanneaux : C'est aussi effectivement une très bonne question. L'idée chez Private Corner, c'est que nous ne sommes pas un leveur pour les gérants institutionnels. On n'est pas là pour permettre à des gérants institutionnels qui pourraient avoir des difficultés de lever auprès de leurs instits de leur permettre d'accéder à la clientèle patrimoniale pour proposer des produits que d'autres LPs historiques ne voudraient pas. Je dis souvent aussi que nous ne sommes pas un catalogue de solutions non cotées. On n'est pas là pour mettre en avant un catalogue de 10, 12, 15 fonds parce que ça nous fait plaisir de le faire. On opère un vrai métier de sélection et ensuite de structuration de nos fonds qui proposent un prisme de diversification géographique, thématique, qui les rendent innovants, différenciants et complémentaires d'autres produits qui se retrouvent sur d'autres étagères.
Et effectivement, un dernier mot sur les changements de paradigmes profonds sur la classe d'actifs du non coté. La manière de gérer est différente. La manière de distribuer les fonds est différente. Et effectivement, il y a un vrai enjeu aujourd'hui de réadossement entre acheteurs et vendeurs, avec ce qu'on appelle une vélocité du capital qui est un peu plus éloignée qu'elle ne l'a été. Et c'est là que vont intervenir des stratégies qui, par construction, vont permettre de l'optimiser.
Côté Private Corner, on est ravis. On a collecté 1,3 Md€ depuis notre lancement il y a 5 ans maintenant. Nous avions réalisé une très belle année en 2025. L'année passée, nous sommes partis pour battre le record 2025 et faire un millésime 2026 excellent. On travaille beaucoup pour ça au quotidien. Et je pense que ce qui fait notre force, c'est à la fois d'être 100 % indépendants et de faire pour vous, pour notre réseau de distribution, exactement ce que l'on ferait pour nous-mêmes. On construit la marque et on la déploie chaque jour un peu plus. Vous n'avez pas demandé ce qui faisait votre force, mais vous l'avez dit.
Éric Coudert : Concrètement, Maxime, si je souhaite construire une allocation diversifiée pour un client autour de 4 fonds Private Corner, quelle stratégie allez-vous me proposer ?
Construire une allocation en non coté : briques cœur de portefeuille et satellites
Maxime Vanneaux : C'est aussi l'une des singularités que l'on a depuis toujours chez Private Corner. L'idée a été de proposer en permanence sur notre gamme et sur l'étagère Private Corner, une sélection de 10 à 12 fonds qui ne sont pas là pour se cannibaliser les uns avec les autres, mais qui vont permettre d'être ce que j'appelle un one stop shop. Quel que soit le budget qu'un client souhaite allouer au marché privé, quel que soit son horizon de placement et son profil de risque, vous allez à ses côtés et avec notre aide, si vous le souhaitez, opérer une allocation globale sur les marchés privés en allouant deux types de briques, des briques qu'on appelle cœur de portefeuille qui sont extrêmement diversifiées et qui renforcent la vélocité. À ce titre, aujourd'hui, on propose un fonds de Private Equity secondaire avec un gérant qui s'appelle Committed Advisors. On propose également un fonds de dette privée qui permet d'avoir, via des coupons annuels versés, de dérisquer au fur et à mesure l'engagement des clients. Et on le sait, c'est quand les clients concrètement perçoivent un retour qu'ils ont confiance et éventuellement réallouent une partie de leur épargne.
Et puis, en complément de l'approche cœur de portefeuille, nous avons des solutions satellites plus concentrées, plus thématiques, génératrices d'un alpha généralement supérieur avec deux prismes, soit géographique. On est capable d'adresser aujourd'hui les US, l'Asie et l'Europe ou alors thématique en adressant 3 grandes révolutions porteuses de croissance forte et prévisible. C'est l'environnement, c'est la santé et c'est la tech.
Et l'idée serait de construire une allocation de quatre fonds, deux cœurs de portefeuille et deux satellites pour avoir un risque qui soit homogène et mutualisé, diversifié au maximum pour l'investisseur final.
Private equity dès 20 000 € : ce qui change (ou non) par rapport à un institutionnel
Matthieu Mancuso : On sait que vous ouvrez un fonds à partir de 20 000 euros. La vraie question, c'est de savoir ce qui change réellement pour le client sur ce fonds par rapport à la souscription d'un institutionnel.
Maxime Vanneaux : Rien ne change. Et là aussi, depuis 5 ans, l'idée était avant tout de proposer des fonds à partir de 100 000 € de tickets minimum, qui adressent ce que j'appelle une clientèle patrimoniale établie, qui a déjà pu exercer du patrimoine financier pour des raisons privées ou professionnelles et qui, en disposant de 500 000, 600 000, 700 000 € de patrimoine financier, peut allouer un premier ticket à partir de 100 000 €.
Néanmoins, on a très souvent été sollicités par nos distributeurs pour permettre aussi à leur clientèle patrimoniale en devenir plus jeune, avec une surface financière moins importante, d'accéder à la classe d'actifs sans pour autant renier la qualité de sélection et la qualité de structuration.
Et c'est exactement dans cette dynamique-là que sont nés deux produits en particulier chez nous :
Un produit fermé, qui est un fonds de fonds diversifié en Private Equity, qui est, au-delà d'avoir une approche extrêmement diversifiée en gérants en secteurs et en taille de capitalisation, permet une souplesse d'accessibilité à partir de 20 000 €.
Et c'est aussi le cas d'un produit evergreen. On y reviendra peut-être sur cette approche de fonds dont on entend beaucoup parler depuis cinq ans et qui est un evergreen infrastructure ELTIF 2, permettant à partir de 25 000 € aux clients d'accéder à la classe d'actifs.
Éric Coudert : L'infrastructure est devenue une classe d'actifs à part entière, particulièrement appréciée par nos clients. Donc, quelle est cette stratégie que vous proposez en particulier sur ce segment ?
Evergreen infrastructure ELTIF 2 avec Meridiam : 6 % de rendement net depuis janvier
Maxime Vanneaux : C'est toujours une verticale des marchés non cotés qu'on a proposée chez Private Corner, puisqu'il y a à peu près une centaine de millions d'euros qui ont été levés sur la verticale infrastructure depuis 5 ans auprès de gérants comme RGREEN INVEST, auprès de gérants comme Antin Infrastructure Partners, auprès de gérants comme EQT.
Et nous avons décidé d'ouvrir en début d'année 2026 un fonds Evergreen, donc un fonds perpétuel en y associant finalement une enveloppe de long terme qu'est l'Evergreen avec un sous-jacent lui-même de moyen-long terme qu'est l'infrastructure, extrêmement prévisible en cash-flow, protecteur de l'expansion inflationniste que personne ne maîtrise réellement. Nous avons structuré le produit avec un gérant qui s'appelle Meridiam, qui est un gérant français qui gère 27 Mds€ d'encours sous gestion et dont la vocation de notre evergreen est d'exposer les clients aux stratégies historiques flagship de Meridiam en infrastructure, qui plus est de l'infrastructure core et core mature, rentable, générant du rendement et des infras qui sont contractées par des partenariats public-privé avec un horizon de contrat qui a une duration moyenne de 24 ans. Donc, on propose un produit qui, je pense, est très équilibré en risque-rendement, qui est déjà composé d'un portefeuille de 22 actifs qui génère du yield pour les investisseurs.
Et on a d'ailleurs un très bon démarrage puisque le produit a collecté 30 M€ depuis le début de l'année. Et nous avons depuis le 1er janvier un rendement net pour les clients de 6 %.
Matthieu Mancuso : Écoutez, vous parlez de valeur pour le prix payé. Là, j'aimerais qu'on prenne un exemple d'un de vos fonds pour savoir quel est l'impact du coût réel dans sa totalité pour ça.
Frais de gestion en private equity : un modèle à 0,5 % sans carried sur les feeders
Maxime Vanneaux : Effectivement, on parlait tout à l'heure du modèle économique, qui est un élément qui est très important. Persuadé qu'un gérant de qualité, c'est une chose et elle est essentielle. Pour autant, le modèle économique doit être juste et transparent, avec cette vertu de préserver au maximum la création de valeur à délivrer pour la clientèle finale et où Private Corner se rémunère et où nos distributeurs se rémunèrent.
Classiquement chez nous, le modèle de fees est, je pense, l'un des plus compétitifs du marché, de 0,5 % de frais de gestion annuels pour ce qu'on appelle la clean share sur les produits Private Corner, souvent d'ailleurs intégré au sein d'enveloppes à Luxembourg, jusqu'à une part qui propose une rétrocession pour nos partenaires qui est chargée à 1,2 %.
On a un modèle qui est extrêmement compétitif au niveau des frais de gestion. On n'applique pas de carried sur nos propres fonds structurés chez Private Corner. Il y a évidemment du carried, de l'intéressement à la performance sur les fonds sous-jacents qui sont alignés aux côtés de vos clients. Et c'est toujours comme ça qu'on a été connus. Et c'est un modèle que l'on perpétue sur la gamme à 100 000 et sur la gamme plus accessible à partir de 20 000 €.
Hausse des taux et sorties difficiles : quelles performances attendre du private equity ?
Éric Coudert : Maxime, aujourd'hui, avec les taux qui se tendent, un levier plus coûteux, des sorties de plus en plus difficiles, est-ce qu'on peut espérer encore aujourd'hui, avec le Private Equity, les performances qu'on a connues ces dix dernières années ?
Maxime Vanneaux : C'est une question, effectivement, qui revient depuis 5 ans. Et c'est important de souligner que le non coté est décorrélé d'autres classes d'actifs. En revanche, il n'est pas décorrélé du marché et de l'économie réelle. C'est même l'une des classes d'actifs les plus connectées à l'économie réelle et qui est donc impactée au même titre que les autres depuis 3, 4 ans par la hausse des taux et l'inflation. C'est un monde qui est extrêmement complexe dans la manière de gérer les portefeuilles. Effectivement, la manière de créer de la valeur aujourd'hui n'est plus une approche exclusivement financière qu'il peut y avoir par le passé, Buy and Hold et levier financier, c'est aujourd'hui une approche opérationnelle, transformationnelle de création de chiffres d'affaires et d'EBITDA. Il faudra être encore plus attentif à la sélection des gérants que l'on opère, puisque là où il y avait très peu de dispersion par le passé, elle augmente aujourd'hui et ne fera qu'augmenter demain. Et je pense d'ailleurs que c'est de ce point de vue-là que notre métier de sélectionneur va encore plus être légitime et se renforcer pour vous, tant le stock-picking sera essentiel.
Lire aussi : Actifs privés, relever le défi du temps long
Matthieu Mancuso : Je reviens très rapidement sur le fonds que vous ouvrez à partir de 20 000 €. Donc, on sait que c'est pour des personnes, des investisseurs qui n'ont pas forcément un gros patrimoine.
Quelle part conseillez-vous de manière maximum pour un investisseur qui veut rentrer sur ce fonds ?
Maxime Vanneaux : Je n'aime jamais avoir de discours un peu convenu et de moyenne encore plus parce que ça ne veut pas dire grand-chose. La règle commune est d'imaginer 20 % d'exposition du patrimoine financier d'un client sur le marché du non coté. C'est évidemment différent entre un client qui a 300 000 € de patrimoine financier, un million d'euros ou un client qui vient de cash-outé et de vendre son entreprise. Et je pense que le range se situe entre 15 % et jusqu'à 30, 35 % pour des clients ultra-high-net-worth, qui ont un patrimoine financier qui peut être beaucoup plus important suite à un événement de cession d'un actif professionnel, par exemple.
Lire aussi :